 Echt alles onder één dak
Sinds 1930
7.000 klanten gingen je voor


3 september 2026
Fiscale gevolgen ERE-certificaten bij thuisladen auto van de zaak
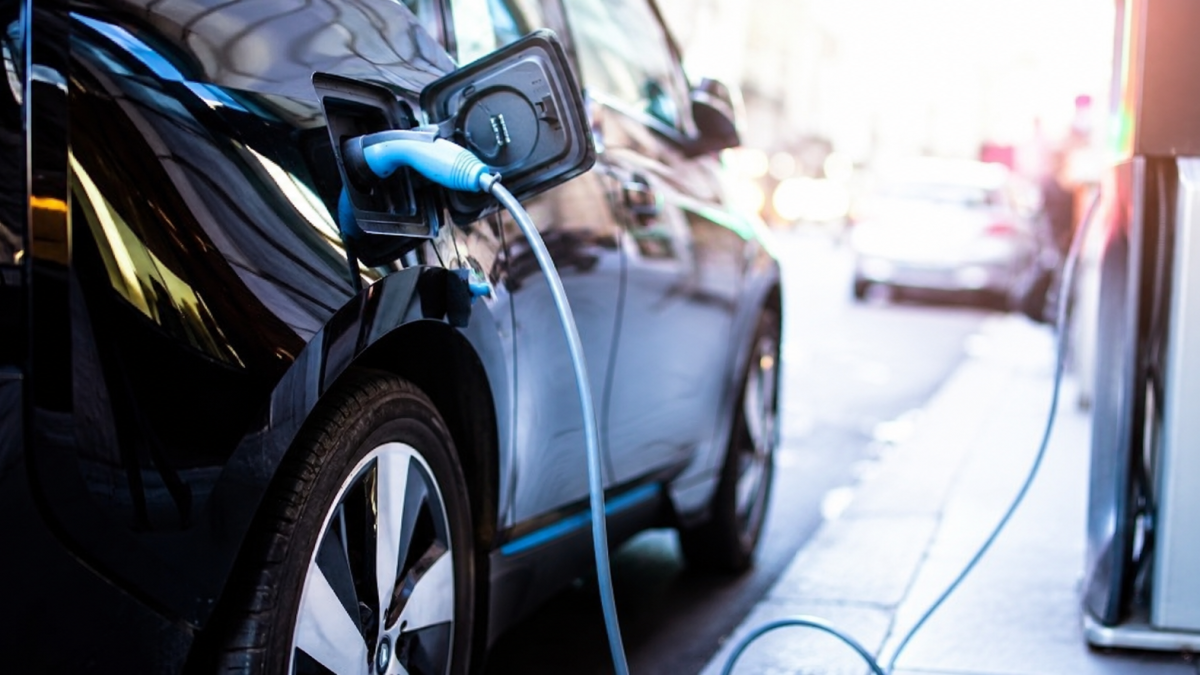
Laad je een elektrische auto thuis op via je eigen laadpaal? Dan kun je via zogenoemde ERE-certificaten een vergoeding ontvangen. Maar hoe werkt dit fiscaal als het om een auto van de zaak gaat?
ERE-certificaten
ERE-certificaten (Emissiereductie-eenheden) hebben CO2-besparing als doel. Als je een daarvoor geschikt laadpunt hebt (dat is een laadpunt met een gecertificeerde MID-meter), kun je een vergoeding krijgen voor thuis geladen kWh’s. De hoogte van deze vergoeding is afhankelijk van het aantal geladen kWh’s en de marktwaarde van de certificaten.
Elektrische auto van de zaak
Ook als een werknemer een elektrische auto van de zaak thuis laadt, kan de werknemer in aanmerking komen voor een vergoeding voor de ERE-certificaten. De werknemer vraagt deze zelf aan. De Belastingdienst heeft bevestigd dat deze vergoeding geen loon vormt en dus onbelast is.
Let op!
Dit geldt ook voor de dga met een auto van de zaak.
Wel van invloed op werkelijke laadkosten
Vergoed je aan de werknemer de werkelijke laadkosten van de auto van de zaak, dan is dat ook onbelast. Dit zijn namelijk intermediaire kosten. Houd er wel rekening mee dat door de vergoeding voor de ERE-certificaten de werkelijke laadkosten omlaaggaan. Je kunt daarom minder onbelast aan de werknemer vergoeden als de werknemer een vergoeding voor ERE-certificaten ontvangt.
Let op!
Dit geldt alleen als je de werkelijke laadkosten vergoed. Heb je met je werknemer afspraken gemaakt over doorlevering van de energie onder zakelijke marktconforme voorwaarden? Dan heeft de vergoeding voor de ERE-certificaten geen invloed op de onbelaste vergoeding. Bij zakelijke marktconforme voorwaarden is namelijk de prijs op de energiemarkt op het moment van het maken van de afspraken bepalend. Neem voor meer informatie hierover contact op met onze adviseurs.


Speciaal voor jou
UITGELICHT

Diensten
 Accountancy & Administratie
Vestigingen


