Omnyacc

Nieuws

BLIJF OP DE HOOGTE

Volg hier de laatste actualiteiten en ontwikkelingen. Heb je vragen? Schroom dan niet om contact met ons op te nemen.
Vijf veelgestelde vragen over de Wtta
Vanaf 2027 krijgen uitleners van arbeidskrachten te maken met de Wtta en de voorbereidingen zijn inmiddels volop gestart. Wat betekent de wet voor de waarborgsom, ontheffing en uitzonderingen? En welke verplichtingen gelden voor inleners? De NAU beantwoordt vijf veelgestelde vragen.
Lees verder
arrow right
Youngtimerregeling verandert: wat betekent dit voor jouw auto?
Heb je een oudere auto van de zaak? Dan kun je te maken krijgen met de aangekondigde wijzigingen in de youngtimerregeling. Wat is de huidige stand van zaken en wat betekenen de veranderingen voor jouw youngtimer?
Lees verder
arrow right
Btw over motorrijtuigenbelasting bij lease vanaf 2027
Vanaf 2027 kan er iets veranderen in de btw-berekening over de motorrijtuigenbelasting (mrb) die in je leasebedrag wordt doorberekend. Is de doorberekende mrb een doorlopende post, dan hoeft de leasemaatschappij hierover ook vanaf 2027 geen btw te berekenen. Bij een zogenoemde quasi-doorlopende post ligt dit anders. Hoe zit dat?
Lees verder
arrow right
Nog geen duidelijkheid over box 3 vanaf 2028
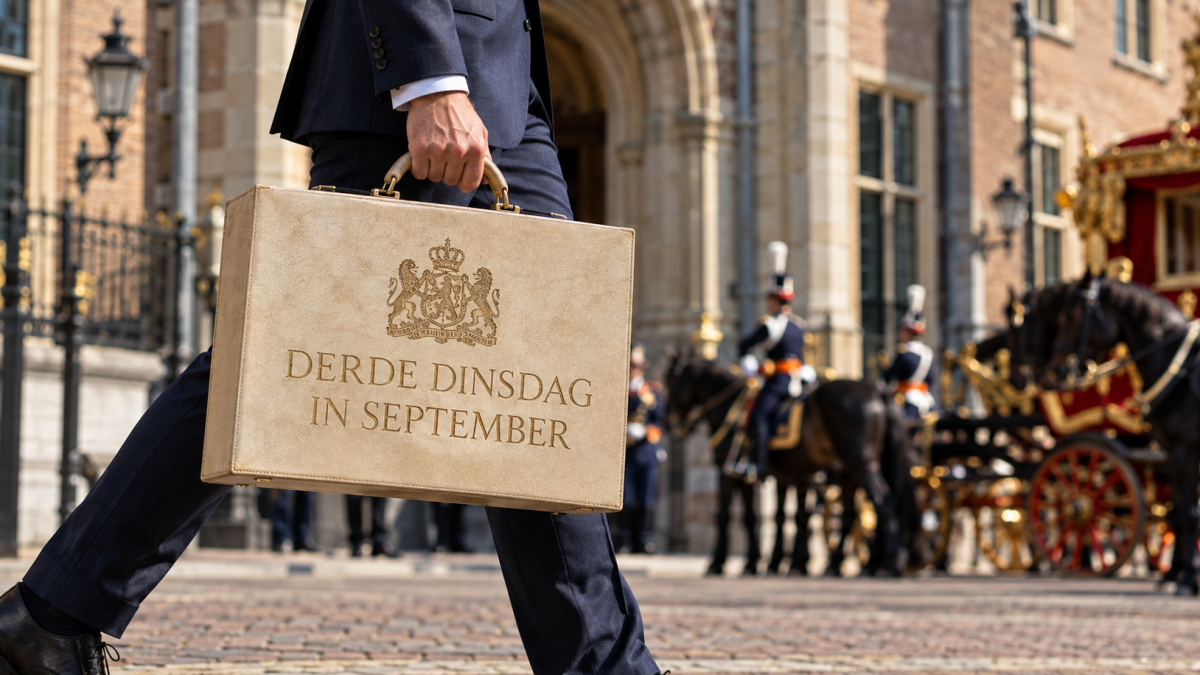
Het kabinet heeft op Prinsjesdag 2026, anders dan eerder toegezegd, geen duidelijkheid gegeven over mogelijke aanpassingen van het nieuwe box 3-stelsel dat vanaf 2028 gepland is. Besluitvorming hierover is tot nader order uitgesteld en de aanpassingen zijn niet opgenomen in de op Prinsjesdag gepresenteerde begroting.
Lees verder
arrow right
Cyber Resilience Act geldt ook voor het mkb
Een slim apparaat, mobiele app of software: alles met een digitaal element moet vanaf eind 2027 veilig zijn. Dat regelt de Cyber Resilience Act (CRA), de Europese verordening cyberweerbaarheid. Anders dan bij de Cyberbeveiligingswet is de omvang van je bedrijf hierbij niet van belang. Ook als zzp'er of klein bedrijf kun je er dus mee te maken krijgen.
Lees verder
arrow right
Prinsjesdag: plannen voor arbeid en inkomen
Op Prinsjesdag heeft het kabinet verschillende plannen gepresenteerd. In deze bijdrage zetten we een aantal voornemens op het gebied van arbeid en inkomen kort op een rij.
Lees verder
arrow right
Vaste kostenvergoedingen: waar moet je als werkgever op letten?
Je kunt je personeel een vaste kostenvergoeding geven. Het liefst doe je dit onbelast of op een fiscaal zo aantrekkelijk mogelijke manier. Met welke aandachtspunten moet je daarbij rekening houden?
Lees verder
arrow right
Afschaffing compensatieregeling transitievergoeding uitgesteld tot 2028
Het plan was om alle compensatieregelingen voor transitievergoedingen per 1 januari 2027 af te schaffen. De afschaffing is nu met een jaar uitgesteld tot 1 januari 2028.
Lees verder
arrow right
Vrijstelling personeelskorting vervalt vanaf 2027
Krijgt jouw personeel korting op producten uit je eigen bedrijf? Hiervoor geldt nu nog een vrijstelling in de loonbelasting. In de belastingplannen voor 2027 is opgenomen dat deze vrijstelling vanaf 2027 vervalt. Het voorstel moet nog worden goedgekeurd door de Tweede en Eerste Kamer.
Lees verder
arrow right
Overdrachtsbelasting voor tweede en verhuurde woningen naar 7%
Voor de overdrachtsbelasting gelden verschillende tarieven en vrijstellingen. In de Prinsjesdagstukken is voorgesteld om het tarief voor woningen die niet als hoofdverblijf worden gebruikt in 2027 te verlagen van 8% naar 7%.
Lees verder
arrow right
Schenking op papier: wat betekent dit voor box 3?
De Belastingdienst heeft verduidelijkt hoe het werkelijke rendement in box 3 wordt berekend bij een schenking onder schuldigerkenning die later wordt herroepen. Wat betekent dit voor de schenker en de ontvanger?
Lees verder
arrow right
Bijtelling blijft gelden bij wisseling van auto
Rijdt een werknemer in een auto van de zaak ook privé, dan geldt een bijtelling voor privégebruik. Ook wanneer de werknemer gedurende het jaar overstapt naar een auto waarmee hij niet privé rijdt, blijft de bijtelling gelden. Het kabinet is niet van plan deze regeling aan te passen.
Lees verder
arrow right
Box 2-tarief in 2027 gelijk: dividend uitkeren in 2026?
De belastingplannen voor 2027 zijn bekend. Het box 2-tarief blijft (vooralsnog) gelijk aan dat van 2026. Het is daarom verstandig om naar je dividendplanning te kijken. Mogelijk is het voordelig om dividend nog in 2026 uit te keren.
Lees verder
arrow right
UWV krijgt soms 52 weken voor WIA-herbeoordeling
Een werkgever kan het UWV vragen om een herbeoordeling van de mate van arbeidsongeschiktheid van een (ex-)werknemer op grond van de Wet WIA. Neemt het UWV niet binnen de wettelijke termijn van acht weken een besluit, dan kan de werkgever het UWV in gebreke stellen en vervolgens beroep instellen bij de rechtbank. Als dat beroep gegrond wordt verklaard, krijgt het UWV normaal gesproken twee weken om de herbeoordeling alsnog uit te voeren. Rechtbank Gelderland heeft hiervan afgeweken en geeft het UWV bij dit type herbeoordelingen voortaan in beginsel 52 weken. Rechtbank Limburg deed dit eerder ook al.
Lees verder
arrow right
Miljoenennota 2027: overige maatregelen
Ook buiten de meer specifieke fiscale thema’s zijn er vanaf 2027 en 2028 verschillende wijzigingen om rekening mee te houden. Zo verandert de brandstofaccijns in Caribisch Nederland en worden enkele btw-tarieven aangepast. Daarnaast wijzigen regels rondom accijnsgoederen, aangiftetermijnen en het tijdelijk buiten een accijnsgoederenplaats bewerken of verpakken van producten. In dit overzicht zetten we de belangrijkste wijzigingen en aandachtspunten voor je op een rij.
Lees verder
arrow right
Miljoenennota 2027: tarieven
Vanaf 1 januari 2027 wijzigen verschillende belastingtarieven, schijven en heffingskortingen. Ook veranderen onder meer de ondernemersaftrekken, box 3, overdrachtsbelasting en de schenk- en erfbelasting. In dit overzicht vind je de belangrijkste tarieven en wijzigingen voor 2027.
Lees verder
arrow right

MIS HET LAATSTE NIEUWS NIET

Wil je het laatste nieuws en belangrijke tips niet missen? Schrijf je dan nu in voor onze nieuwsbrief.

LinkedIn

Blijf op de hoogte en volg Omnyacc op LinkedIn

Omnyacc op LinkedIn volgen

Al ruim 2.000 ondernemers gingen je voor

ALTIJD BIJ JOU IN DE BUURT

Als Omnyacc zijn we altijd in de buurt. Grote kans dat je ons zelfs bij jou om de hoek vindt, want wij werken met maar liefst 250 medewerkers vanuit acht kantoren in de regio. Bewust. Wij vinden het fijn als onze klanten ook zonder afspraak makkelijk bij ons binnen kunnen lopen. Onze klanten komen het meest uit de regio. Wel zo fijn! Je praat, toch letterlijk, dezelfde taal. Zit jij met een ondernemerskwestie en zoek je ondersteuning? Dan ben je bij ons aan het juiste adres. Wij durven te stellen dat we op praktisch alle ondernemersvragen antwoord kunnen geven. Zo kun jij maximaal focussen op ondernemen. Tot snel?