 Echt alles onder één dak
Sinds 1930
7.000 klanten gingen je voor





20 oktober 2026
Pseudo-eindheffing voor fossiele auto's van de zaak vanaf 2027
Vanaf 2027 krijgen werkgevers te maken met een extra belasting op fossiele personenauto’s van de zaak die ook privé gebruikt mogen worden. Deze zogenoemde pseudo-eindheffing bedraagt 12% van de cataloguswaarde van de auto. Voor auto’s die al vóór 2027 ter beschikking zijn gesteld, geldt een overgangsregeling. Wat houdt deze nieuwe heffing in en waar moet je als werkgever rekening mee houden?
Beschrijving
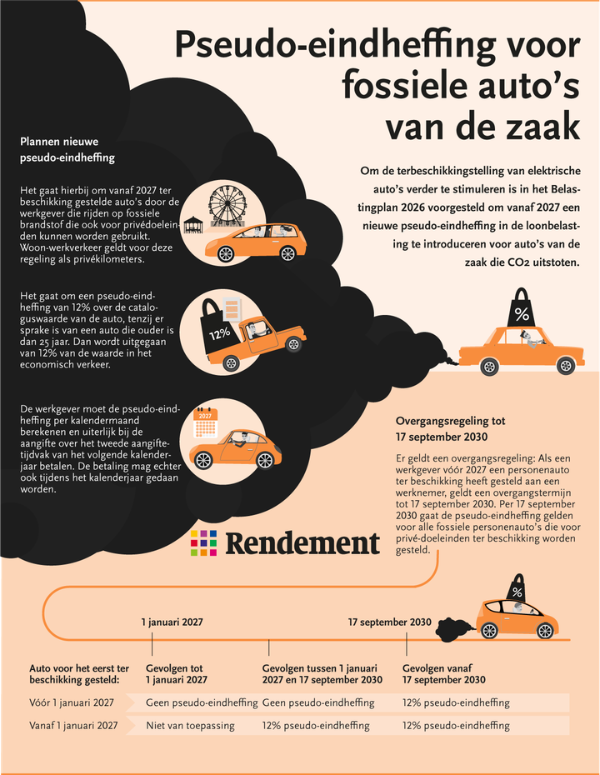
Pseudo-eindheffing voor fossiele auto’s van de zaak betreft een nieuwe heffing in de loonbelasting voor werkgevers die vanaf 2027 een auto op fossiele brandstof ter beschikking stellen aan werknemers en waarbij deze auto ook privé mag worden gebruikt. Woon-werkverkeer telt daarbij als privégebruik. De regeling introduceert een heffing van 12% over de cataloguswaarde (of, bij auto’s ouder dan 25 jaar, over de waarde in het economisch verkeer). Er geldt een overgangsregeling tot 17 september 2030 voor auto’s die al vóór 2027 ter beschikking zijn gesteld.
Wat houdt de regeling in?
De pseudo-eindheffing richt zich op auto’s van de zaak die CO₂ uitstoten en die voor privédoeleinden gebruikt kunnen worden. De werkgever is belastingplichtig. Vanaf 2027 wordt voor dergelijke auto’s een aanvullende loonbelasting verschuldigd op basis van 12% van de cataloguswaarde. Voor voertuigen ouder dan 25 jaar wordt uitgegaan van 12% van de waarde in het economisch verkeer.
Berekening en betaling
De heffing moet door de werkgever per kalendermaand worden berekend. De betaling vindt uiterlijk plaats bij de aangifte over het tweede loonaangiftetijdvak van het volgende kalenderjaar. De werkgever kan er ook voor kiezen om gedurende het kalenderjaar al (gedeeltelijke) betalingen te doen.
Overgangsregeling tot 17 september 2030
Voor auto’s die vóór 1 januari 2027 ter beschikking zijn gesteld, geldt tot 17 september 2030 geen pseudo-eindheffing. Vanaf 17 september 2030 gaat ook voor deze auto’s de heffing van 12% gelden.
Voor auto’s die vanaf 1 januari 2027 voor het eerst ter beschikking worden gesteld, geldt vanaf dat moment de pseudo-eindheffing van 12%, zowel in de periode vóór als na 17 september 2030.
| Auto voor het eerst ter beschikking | Tot 1 januari 2027 | 1 januari 2027 - 17 september 2030 | Vanaf 17 september 2030 |
| Vóór 1 januari 2027 | Geen pseudo-eindheffing | Geen pseudo-eindheffing | 12% pseudo-eindheffing |
| Vanaf 1 januari 2027 | Niet van toepassing | 12% pseudo-eindheffing | 12% pseudo-eindheffing |
Let op!
Het kabinet stelt voor om het overgangsrecht voor auto’s die vóór 2027 ter beschikking zijn gesteld te verlengen tot 1 januari 2031. Ook zijn vrijstellingen voorgesteld voor een tijdelijke vervangende auto en voor incidenteel gebruik van een auto, bijvoorbeeld een deel- of huurauto. Dit zijn voorstellen; de regels kunnen dus nog wijzigen.


Speciaal voor jou
UITGELICHT

Diensten
 Accountancy & Administratie
Vestigingen


