 Echt alles onder één dak
Sinds 1930
7.000 klanten gingen je voor


29 juli 2019
500 km zijn bepalend of auto zakelijk of privé is
Als u minder dan 500 kilometer privé met een auto rijdt, behoort deze verplicht tot het ondernemingsvermogen. De rechtbank Noord-Nederland heeft onlangs beslist dat een auto keuzevermogen is in plaats van verplicht privévermogen, zodra de ondernemer meer dan 500 zakelijke kilometers heeft gereden.
Keuzevermogen
Bedrijfsmiddelen die zowel zakelijk als privé gebruikt worden, behoren voor ondernemers in de inkomstenbelasting tot het zogenaamde keuzevermogen. Dit betekent dat de ondernemer in beginsel de keuze heeft het bedrijfsmiddel als privé- of ondernemingsvermogen aan te merken. Deze keuze moet blijken uit de administratie.
Redelijkheid
Bij de keuze om een bedrijfsmiddel als privé- of ondernemingsvermogen aan te wijzen, moet de ondernemer wel redelijk blijven. Uitgangspunt hierbij is dat er bij een bedrijfsmiddel dat minder dan 10% zakelijk of privé wordt gebruikt, geen keuzevrijheid is.
Let op!
Wordt een bedrijfsmiddel dus minder dan 10% zakelijk gebruikt, dan is het uitgangspunt dat het verplicht privévermogen is. Andersom is een bedrijfsmiddel als uitgangspunt verplicht ondernemingsvermogen als het minder dan 10% privé wordt gebruikt.
Uitzondering voor auto's
In de uitspraak van de rechtbank Noord-Nederland wordt op dit uitgangspunt echter een uitzondering gemaakt voor auto's. Dit hangt samen met de bijtelling inzake het privégebruik van een ter beschikking gestelde auto, die ligt bij 500 kilometer.
Privé of niet?
In de betreffende zaak had een ondernemer zijn auto tot het ondernemingsvermogen gerekend, hoewel hij volgens de inspecteur minder dan 10% zakelijke kilometers had gereden. Het aantal zakelijke kilometers bedroeg echter wel meer dan 500 en dus vond de rechtbank dat de ondernemer kon kiezen om de auto al dan niet als ondernemingsvermogen aan te merken.
Lage bijtelling
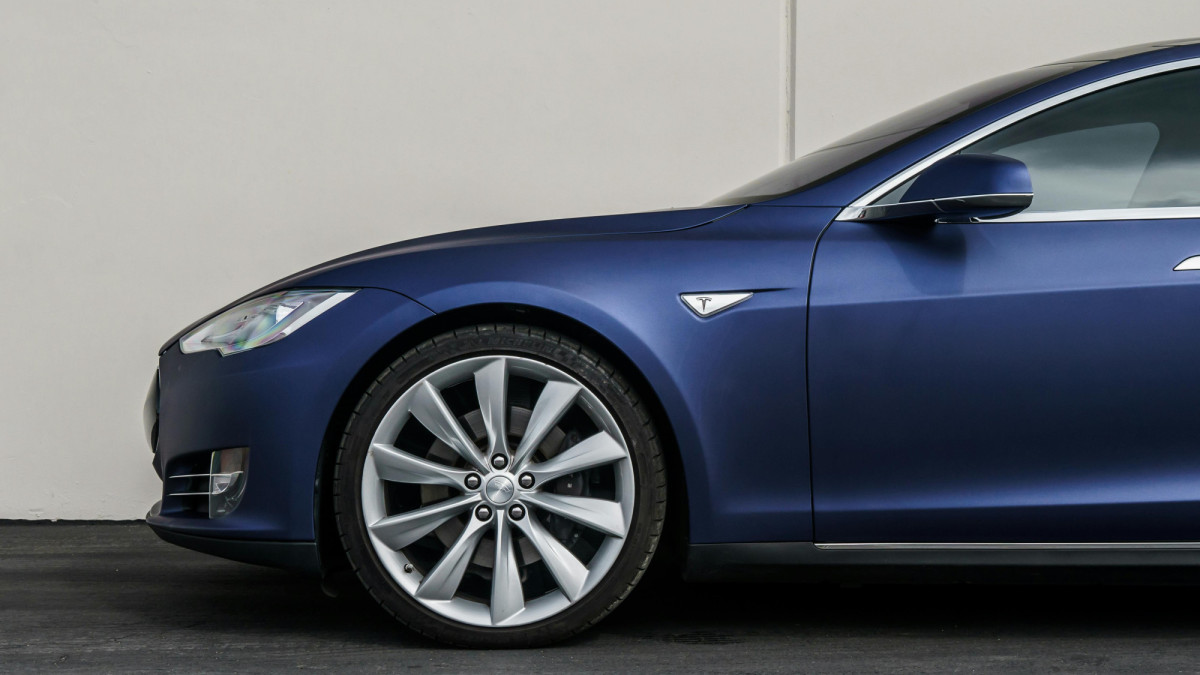
Omdat het een elektrische auto betrof waarvoor een lage bijtelling geldt, had de ondernemer de auto als ondernemingsvermogen aangemerkt. Daardoor kwamen alle kosten ten laste van de winst. Alleen de lage bijtelling had de ondernemer hierop in mindering gebracht.
Rechter akkoord
De rechter ging hiermee akkoord omdat naar zijn mening uit de wetsgeschiedenis blijkt dat het absolute aantal kilometers beslissend is voor de keuze privé of zakelijk. Volgens de uitspraak kan ervoor gekozen worden een auto tot het ondernemingsvermogen te rekenen als er met die auto minstens 500 kilometer zakelijk wordt gereden.

Diensten
 Accountancy & Administratie
Vestigingen


