 Echt alles onder één dak
Sinds 1930
7.000 klanten gingen je voor


17 september 2026
Miljoenennota 2027: tarieven
Vanaf 1 januari 2027 wijzigen verschillende belastingtarieven, schijven en heffingskortingen. Ook veranderen onder meer de ondernemersaftrekken, box 3, overdrachtsbelasting en de schenk- en erfbelasting. In dit overzicht vind je de belangrijkste tarieven en wijzigingen voor 2027.
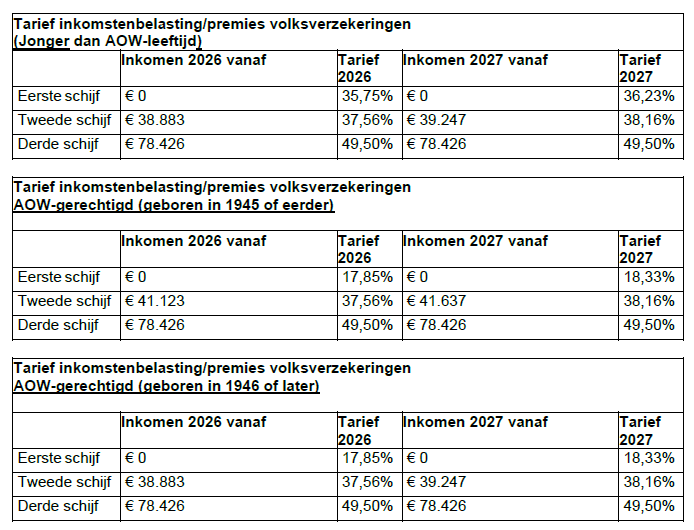
Wijziging in tarieven en schijven inkomstenbelasting en loonbelasting
De tarieven en schijven in de inkomstenbelasting en loonbelasting wijzigen vanaf 1 januari 2027 als volgt. Houd er rekening mee dat de jaarlijkse indexering mogelijk nog niet in alle cijfers is meegenomen.
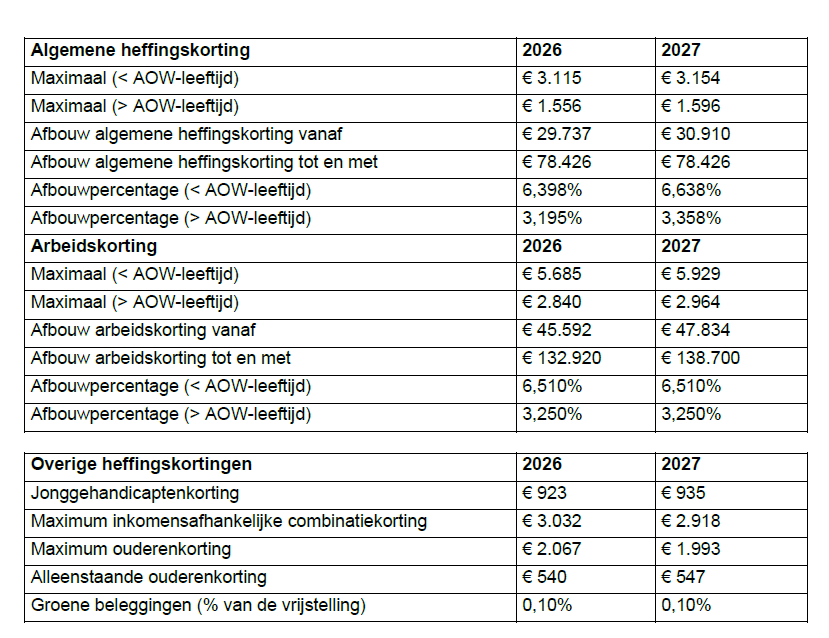
Wijziging in heffingskortingen inkomstenbelasting/loonbelasting
Vanaf 2027 wijzigen ook de heffingskortingen. Ook hier geldt dat de jaarlijkse indexering nog niet in alle cijfers is meegenomen.
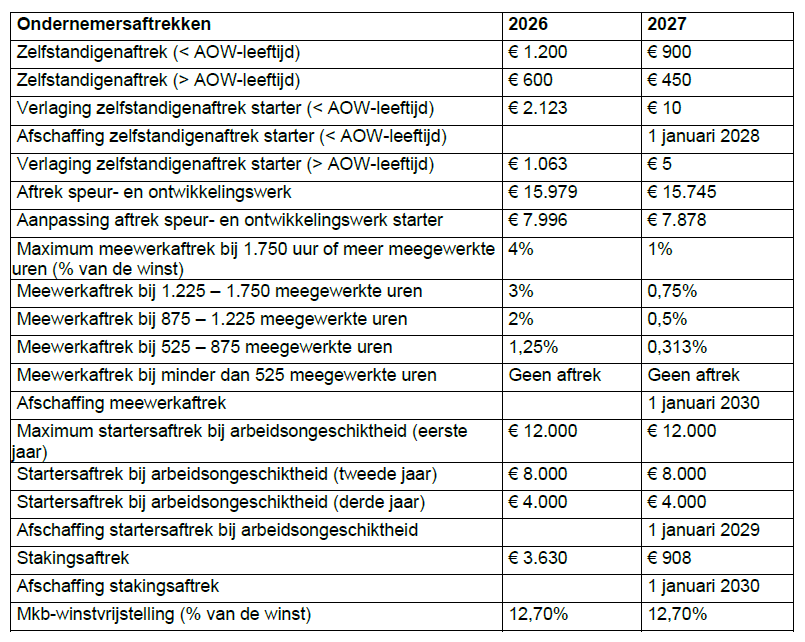
Verlaging ondernemingsaftrekken inkomstenbelasting
De zelfstandigenaftrek, de startersaftrek, de meewerkaftrek en stakingsaftrek dalen met ingang van 1 januari 2027. De mkb-winstvrijstelling blijft op hetzelfde niveau als in 2026. In cijfers:
Let op!
De startersaftrek wordt per 1 januari 2027 verlaagd naar € 10. Vervolgens wordt deze per 1 januari 2028 volledig afgeschaft. De startersaftrek bij arbeidsongeschiktheid wordt een jaar later afgeschaft, per 1 januari 2029, maar blijft in 2027 en 2028 nog bestaan. Verder wordt waarschijnlijk met ingang van 2027 de meewerkaftrek met 75% afgebouwd en wordt de stakingsaftrek in één keer verlaagd tot € 908. Per 1 januari 2030 vervallen dan ook de meewerkaftrek en stakingsaftrek volledig.
Geen tariefwijziging box 2
De tarieven in box 2 blijven in 2027 gelijk. Wel worden de schijven geïndexeerd. In cijfers:
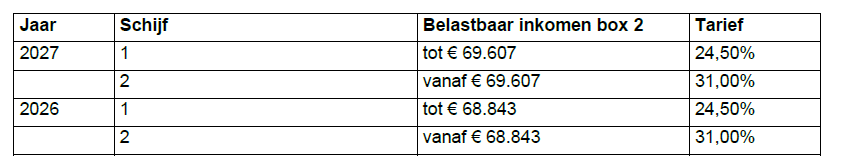
Fiscaal partners mogen beiden de eerste schijf toepassen.
Tip!
Overweeg je dit jaar nog een dividenduitkering? Maak dan waar mogelijk gebruik van de eerste box 2-schijf van maximaal € 68.843 of € 137.686 voor fiscale partners. Keer je meer dividend uit dan de eerste schijf? Dan kan spreiding over 2026 en 2027 voordelig zijn. Of uitstel daadwerkelijk voordeel oplevert, hangt onder meer af van de geïndexeerde schijfgrens voor 2027, box 3, de algemene heffingskorting en eventuele excessieve leningen.
Let op!
Dividenduitkeringen beïnvloeden ook de algemene heffingskorting, je vermogen in box 3 en eventuele excessieve leningen. Overleg met je adviseur of een uitkering in 2026 voordelig is.
Tip!
Heeft je partner geen eigen inkomen? Dan kan dividend uitkeren gunstig zijn om de algemene heffingskorting optimaal te benutten.
Let op!
Heb je als aanmerkelijkbelanghouder een schuld van meer dan € 500.000 (exclusief eigenwoningschulden)? Dan heb je tot en met 31 december 2026 de tijd om deze af te lossen. Anders
betaal je box 2-belasting over het bedrag boven de € 500.000, tenzij je deze belasting een jaar eerder al voldeed.
Box 3: tarief ongewijzigd, wijziging heffingsvrij vermogen en vrijstelling groen beleggen
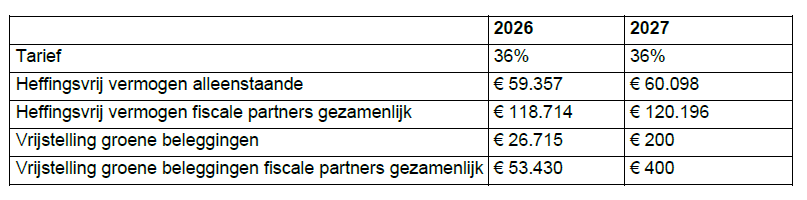
Het tarief in box 3 blijft in 2027 ongewijzigd. Wel verandert het heffingsvrije vermogen licht en daalt de vrijstelling voor groene beleggingen aanzienlijk. Vanaf 2028 vervalt deze vrijstelling volledig. Ook het forfaitair rendement voor overige bezittingen wijzigt licht in 2027. De forfaits voor bank- en spaartegoeden en schulden zijn nog niet bekend. In cijfers:
Het kabinet was voornemens om per 1 januari 2028 een nieuw box 3-stelsel op basis van werkelijk rendement in te voeren. Volgens een op Prinsjesdag gepubliceerde Kamerbrief wordt de behandeling van het huidige wetsvoorstel voorlopig geparkeerd. Daardoor is invoering per 1 januari 2028 onzeker.
Tip!
Was je werkelijke rendement lager dan het forfaitaire rendement? Dan kun je ook je werkelijke rendement in de aangifte inkomstenbelasting opgeven. Vraag je adviseur hoe dit werkelijke rendement berekend moet worden en of dit belastingvoordeel oplevert.
Ongewijzigde tarieven vennootschapsbelasting
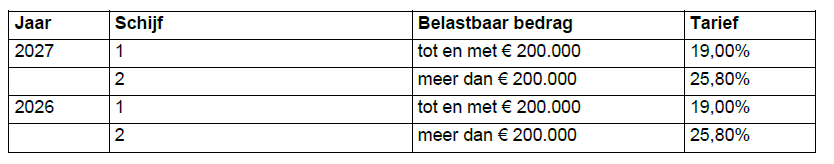
De tarieven en schijven in de vennootschapsbelasting blijven ongewijzigd. In cijfers:
Verlaging overdrachtsbelasting voor niet-hoofdverblijfwoningen
Koop je een woning die je niet als hoofdverblijf gebruikt? Vanaf 1 januari 2027 betaal je 7% overdrachtsbelasting in plaats van 8% (2026). Hierdoor wordt investeren in huurwoningen, tweede woningen en vakantiewoningen mogelijk aantrekkelijker. Ook groeit het aanbod in het middenhuursegment wellicht.
De tariefstructuur is vanaf 2027:
- 0%: startersvrijstelling (onder voorwaarden)
- 2%: voor woningen die door de koper zelf als hoofdverblijf worden gebruikt
- 7%: voor woningen die niet als hoofdverblijf worden gebruikt (zoals beleggingen, verhuur of recreatie)
- 10,4%: voor niet-woningen, zoals bedrijfspanden en kantoren
Tip!
Overweeg je te investeren in een tweede woning of een woning voor verhuur? Dan bespaar je 1% overdrachtsbelasting als de overdracht bij de notaris in 2027 valt in plaats van in 2026.
Accijnstarieven omhoog voor alcoholhoudende dranken
De accijnstarieven voor bier, wijn, tussenproducten en overige alcoholhoudende producten worden vanaf 2027 jaarlijks aangepast aan de inflatie.
Let op!
Het verlaagde accijnstarief voor kleine brouwerijen vervalt per 1 januari 2028. Hierdoor stijgt het accijnstarief voor brouwerijen die jaarlijks maximaal 200.000 hectoliter bier produceren van € 7,51 naar € 8,12 per hectoliter per volumeprocent alcohol. Zo betalen alle brouwerijen hetzelfde accijnstarief.
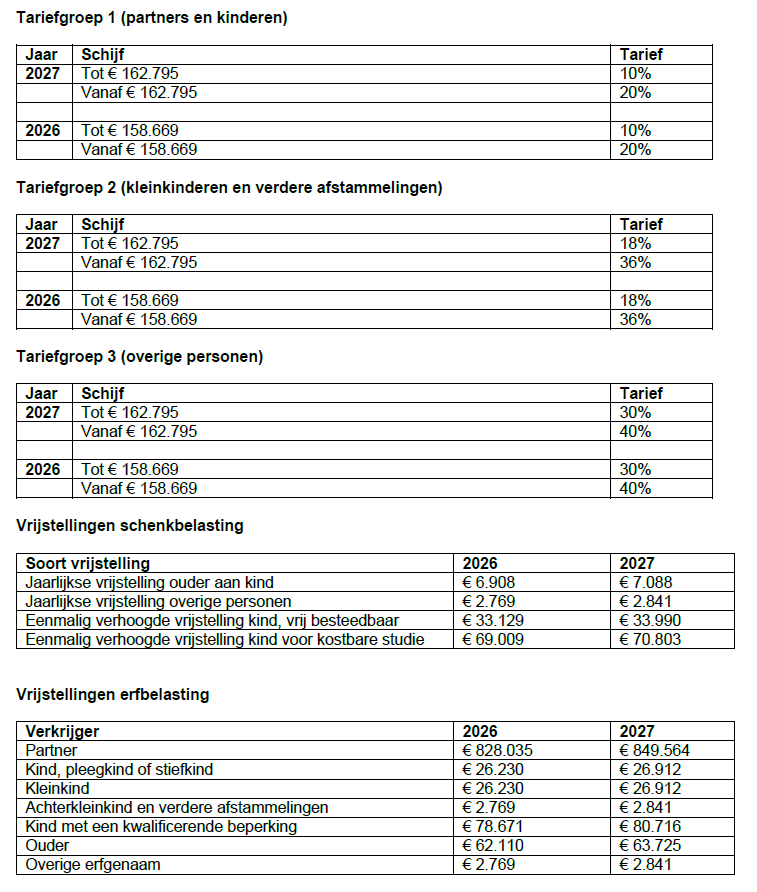
Schenk- en erfbelasting
Speciaal voor jou
UITGELICHT

Diensten
 Accountancy & Administratie
Vestigingen


