Omnyacc

Nieuws

BLIJF OP DE HOOGTE

Volg hier de laatste actualiteiten en ontwikkelingen. Heb je vragen? Schroom dan niet om contact met ons op te nemen.
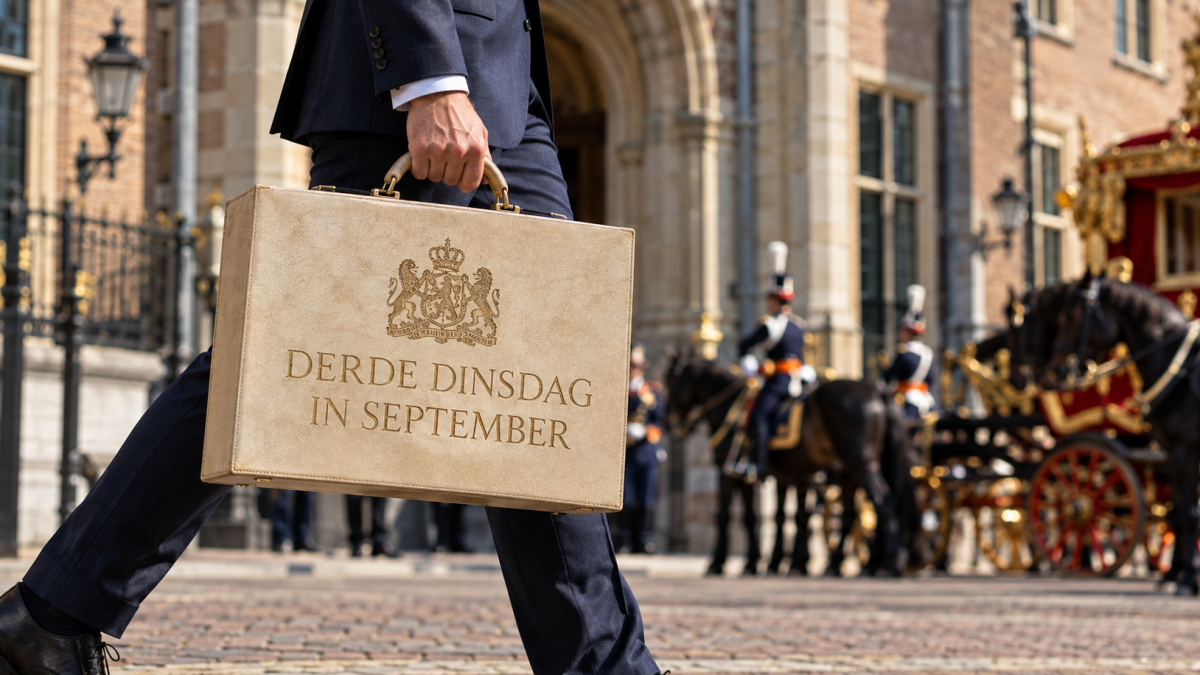
Prinsjesdag: plannen voor arbeid en inkomen
Op Prinsjesdag heeft het kabinet verschillende plannen gepresenteerd. In deze bijdrage zetten we een aantal voornemens op het gebied van arbeid en inkomen kort op een rij.
Lees verder
arrow right
Vaste kostenvergoedingen: waar moet je als werkgever op letten?
Je kunt je personeel een vaste kostenvergoeding geven. Het liefst doe je dit onbelast of op een fiscaal zo aantrekkelijk mogelijke manier. Met welke aandachtspunten moet je daarbij rekening houden?
Lees verder
arrow right
Afschaffing compensatieregeling transitievergoeding uitgesteld tot 2028
Het plan was om alle compensatieregelingen voor transitievergoedingen per 1 januari 2027 af te schaffen. De afschaffing is nu met een jaar uitgesteld tot 1 januari 2028.
Lees verder
arrow right
Vrijstelling personeelskorting vervalt vanaf 2027
Krijgt jouw personeel korting op producten uit je eigen bedrijf? Hiervoor geldt nu nog een vrijstelling in de loonbelasting. In de belastingplannen voor 2027 is opgenomen dat deze vrijstelling vanaf 2027 vervalt. Het voorstel moet nog worden goedgekeurd door de Tweede en Eerste Kamer.
Lees verder
arrow right
Overdrachtsbelasting voor tweede en verhuurde woningen naar 7%
Voor de overdrachtsbelasting gelden verschillende tarieven en vrijstellingen. In de Prinsjesdagstukken is voorgesteld om het tarief voor woningen die niet als hoofdverblijf worden gebruikt in 2027 te verlagen van 8% naar 7%.
Lees verder
arrow right
Schenking op papier: wat betekent dit voor box 3?
De Belastingdienst heeft verduidelijkt hoe het werkelijke rendement in box 3 wordt berekend bij een schenking onder schuldigerkenning die later wordt herroepen. Wat betekent dit voor de schenker en de ontvanger?
Lees verder
arrow right
Bijtelling blijft gelden bij wisseling van auto
Rijdt een werknemer in een auto van de zaak ook privé, dan geldt een bijtelling voor privégebruik. Ook wanneer de werknemer gedurende het jaar overstapt naar een auto waarmee hij niet privé rijdt, blijft de bijtelling gelden. Het kabinet is niet van plan deze regeling aan te passen.
Lees verder
arrow right
Box 2-tarief in 2027 gelijk: dividend uitkeren in 2026?
De belastingplannen voor 2027 zijn bekend. Het box 2-tarief blijft (vooralsnog) gelijk aan dat van 2026. Het is daarom verstandig om naar je dividendplanning te kijken. Mogelijk is het voordelig om dividend nog in 2026 uit te keren.
Lees verder
arrow right
UWV krijgt soms 52 weken voor WIA-herbeoordeling
Een werkgever kan het UWV vragen om een herbeoordeling van de mate van arbeidsongeschiktheid van een (ex-)werknemer op grond van de Wet WIA. Neemt het UWV niet binnen de wettelijke termijn van acht weken een besluit, dan kan de werkgever het UWV in gebreke stellen en vervolgens beroep instellen bij de rechtbank. Als dat beroep gegrond wordt verklaard, krijgt het UWV normaal gesproken twee weken om de herbeoordeling alsnog uit te voeren. Rechtbank Gelderland heeft hiervan afgeweken en geeft het UWV bij dit type herbeoordelingen voortaan in beginsel 52 weken. Rechtbank Limburg deed dit eerder ook al.
Lees verder
arrow right
Miljoenennota 2027: overige maatregelen
Ook buiten de meer specifieke fiscale thema’s zijn er vanaf 2027 en 2028 verschillende wijzigingen om rekening mee te houden. Zo verandert de brandstofaccijns in Caribisch Nederland en worden enkele btw-tarieven aangepast. Daarnaast wijzigen regels rondom accijnsgoederen, aangiftetermijnen en het tijdelijk buiten een accijnsgoederenplaats bewerken of verpakken van producten. In dit overzicht zetten we de belangrijkste wijzigingen en aandachtspunten voor je op een rij.
Lees verder
arrow right
Miljoenennota 2027: tarieven
Vanaf 1 januari 2027 wijzigen verschillende belastingtarieven, schijven en heffingskortingen. Ook veranderen onder meer de ondernemersaftrekken, box 3, overdrachtsbelasting en de schenk- en erfbelasting. In dit overzicht vind je de belangrijkste tarieven en wijzigingen voor 2027.
Lees verder
arrow right
Miljoenennota 2027: verduurzaming en klimaat
Ook op het gebied van verduurzaming en klimaat verandert er vanaf 2027 het nodige. Zo vervalt de accijnsteruggaaf voor bio- en hernieuwbare brandstoffen en wordt de belasting op leidingwater aangepast. Daarnaast worden de regels rondom de CO2-heffing voor de glastuinbouw en afvalverbrandingsinstallaties gewijzigd. In dit overzicht zetten we de belangrijkste wijzigingen en aandachtspunten voor je op een rij.
Lees verder
arrow right
Miljoenennota 2027: vervoer
Ook op het gebied van vervoer veranderen er de komende jaren verschillende fiscale regels. De wijzigingen raken onder meer de youngtimerregeling, motorrijtuigenbelasting en oldtimers, maar ook vrachtwagens en vliegreizen. Sommige maatregelen gaan al in 2026 in, terwijl andere vanaf 2027 of later gevolgen hebben. In dit overzicht zetten we de belangrijkste wijzigingen en aandachtspunten voor je op een rij.
Lees verder
arrow right
Miljoenennota 2027: vastgoed
Van de aanpassing van de eigenwoningregeling voor betaalbare koopwoningen tot de verlaging van de overdrachtsbelasting voor beleggings- en tweede woningen. Ook op het gebied van vastgoed verandert er in 2027 het nodige. Daarnaast komen er nieuwe fiscale maatregelen voor woningcorporaties. Hieronder vind je een overzicht van de belangrijkste wijzigingen.
Lees verder
arrow right
Miljoenennota 2027: ondernemingen en ondernemers
Voor ondernemers en ondernemingen verandert er vanaf 2027 op verschillende fiscale gebieden het nodige. Zo wordt investeren in energiezuinige bedrijfsmiddelen aantrekkelijker, maar worden enkele ondernemersaftrekken verder afgebouwd. Ook wijzigingen rondom bedrijfsopvolging, innovatie, managementparticipaties en reorganisaties kunnen gevolgen hebben voor de fiscale positie van je onderneming. In dit overzicht zetten we de belangrijkste wijzigingen en aandachtspunten voor ondernemers op een rij.
Lees verder
arrow right
Miljoenennota 2027: particulier
Ook voor particulieren verandert er de komende jaren het nodige op fiscaal gebied. Zo verdwijnen vanaf 2028 bepaalde belastingvoordelen, verandert de inkomensafhankelijke combinatiekorting en blijft de toekomst van het box 3-stelsel voorlopig onzeker. Daarnaast worden regels rondom schenk- en erfbelasting en de digitale communicatie met de Belastingdienst aangepast. In dit overzicht zetten we de belangrijkste wijzigingen en aandachtspunten voor je op een rij.
Lees verder
arrow right

MIS HET LAATSTE NIEUWS NIET

Wil je het laatste nieuws en belangrijke tips niet missen? Schrijf je dan nu in voor onze nieuwsbrief.

LinkedIn

Blijf op de hoogte en volg Omnyacc op LinkedIn

Omnyacc op LinkedIn volgen

Al ruim 2.000 ondernemers gingen je voor

ALTIJD BIJ JOU IN DE BUURT

Als Omnyacc zijn we altijd in de buurt. Grote kans dat je ons zelfs bij jou om de hoek vindt, want wij werken met maar liefst 250 medewerkers vanuit acht kantoren in de regio. Bewust. Wij vinden het fijn als onze klanten ook zonder afspraak makkelijk bij ons binnen kunnen lopen. Onze klanten komen het meest uit de regio. Wel zo fijn! Je praat, toch letterlijk, dezelfde taal. Zit jij met een ondernemerskwestie en zoek je ondersteuning? Dan ben je bij ons aan het juiste adres. Wij durven te stellen dat we op praktisch alle ondernemersvragen antwoord kunnen geven. Zo kun jij maximaal focussen op ondernemen. Tot snel?